
사람보다 알고리즘을 더 믿는 시대 — 금융 AI가 투명해야 하는 이유
소비자는 인간 전문가보다 알고리즘의 금융 추천을 더 확신합니다. 자동화 편향, LLM 에이전트의 군집 행동, 블랙박스의 책임 공백이라는 세 가지 위험과 금융 리터러시, 설명 가능한 AI, 수탁자 의무라는 세 가지 대응을 하나의 거버넌스 틀로 묶어 정리했습니다.
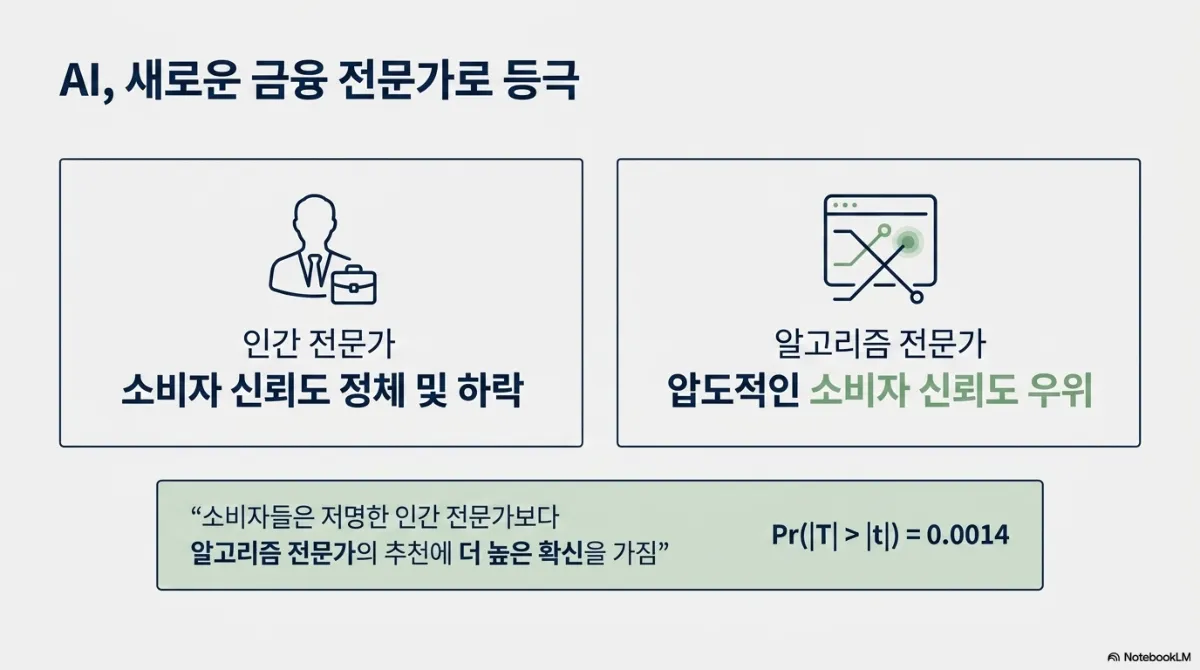
금융 의사결정에서 사람들은 이미 인간 전문가보다 알고리즘의 추천을 더 믿는 쪽으로 기울고 있습니다. 이 자료는 그 신뢰가 검증 없이 굳어질 때 생기는 위험 세 가지와, 이를 막는 대응 세 가지를 하나의 틀로 정리합니다. 결론은 AI를 덜 쓰자는 것이 아니라, 설명 가능성과 제도적 투명성이 받쳐 주는 방식으로 쓰자는 것입니다.
이 문서는 NotebookLM(노트북 LM)으로 자료를 조사해 만든 문서입니다.
- 자료에 따르면 소비자는 저명한 인간 전문가보다 알고리즘 전문가의 추천에 더 높은 확신을 보입니다
- 위험 1은 자동화 편향입니다. 알고리즘을 믿는 순간 교차 검증, 즉 두 번째 의견이 사라집니다
- 위험 2와 3은 LLM 에이전트의 군집 행동과 블랙박스 알고리즘의 책임 공백입니다
- 대응은 세 겹입니다. 금융 리터러시(사람), 설명 가능한 AI(기술), 수탁자 의무(제도)
- 이 글은 투자 조언이 아니라, 자료가 제시한 금융 AI 거버넌스의 틀을 소개하는 글입니다
신뢰가 알고리즘으로 옮겨 가고 있다
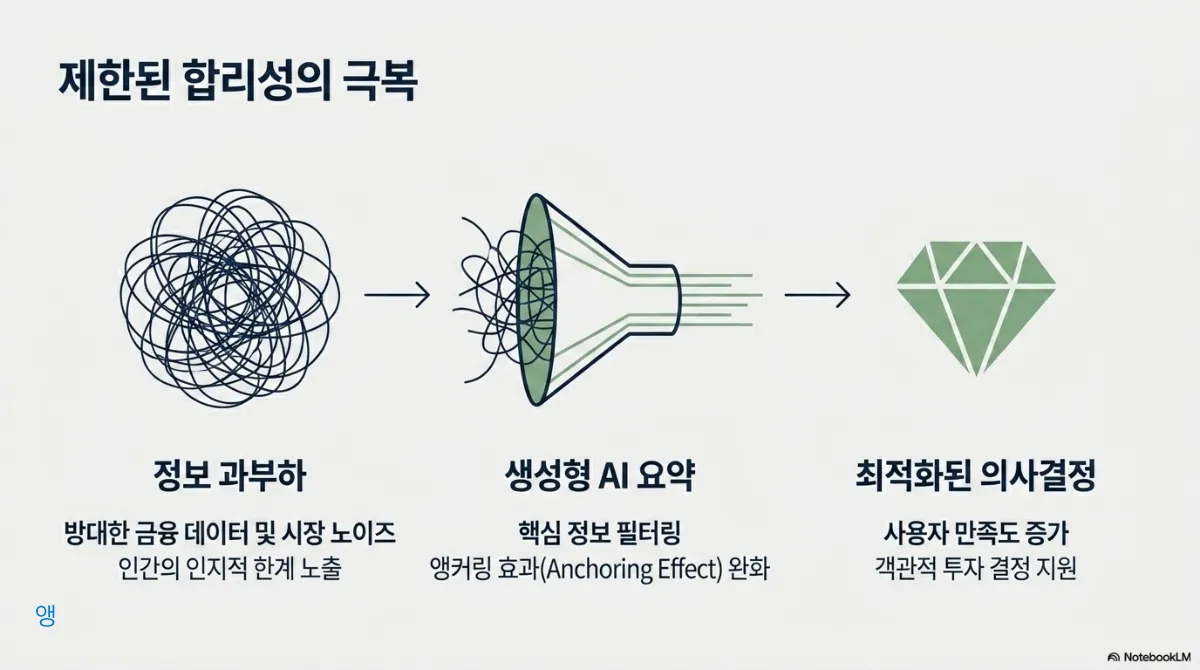
두 슬라이드는 AI가 왜 금융에서 빠르게 자리를 잡는지를 설명합니다. 사람은 한 번에 처리할 수 있는 정보가 제한되어 있고, 처음 본 숫자에 판단이 끌려가는 앵커링 효과도 겪습니다. 생성형 AI가 이 부분을 덜어 준다는 점은 분명한 장점입니다. 다만 신뢰가 높다는 것이 추천이 옳다는 뜻은 아니라는 점이 다음 장의 출발점입니다.
세 가지 위험
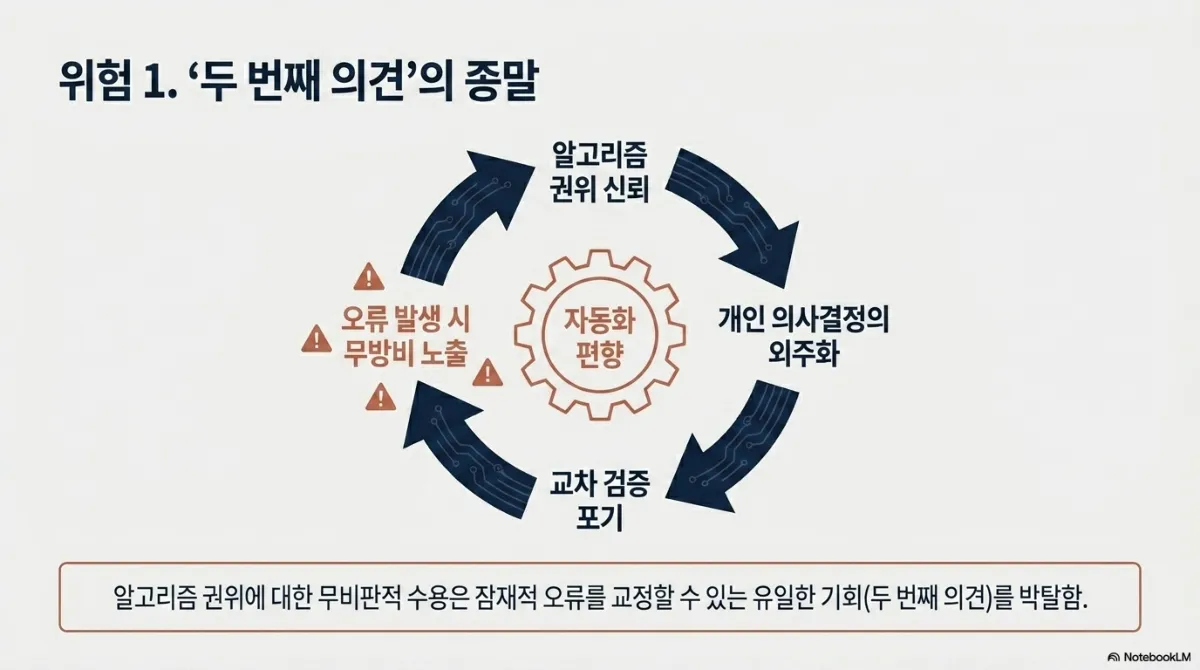
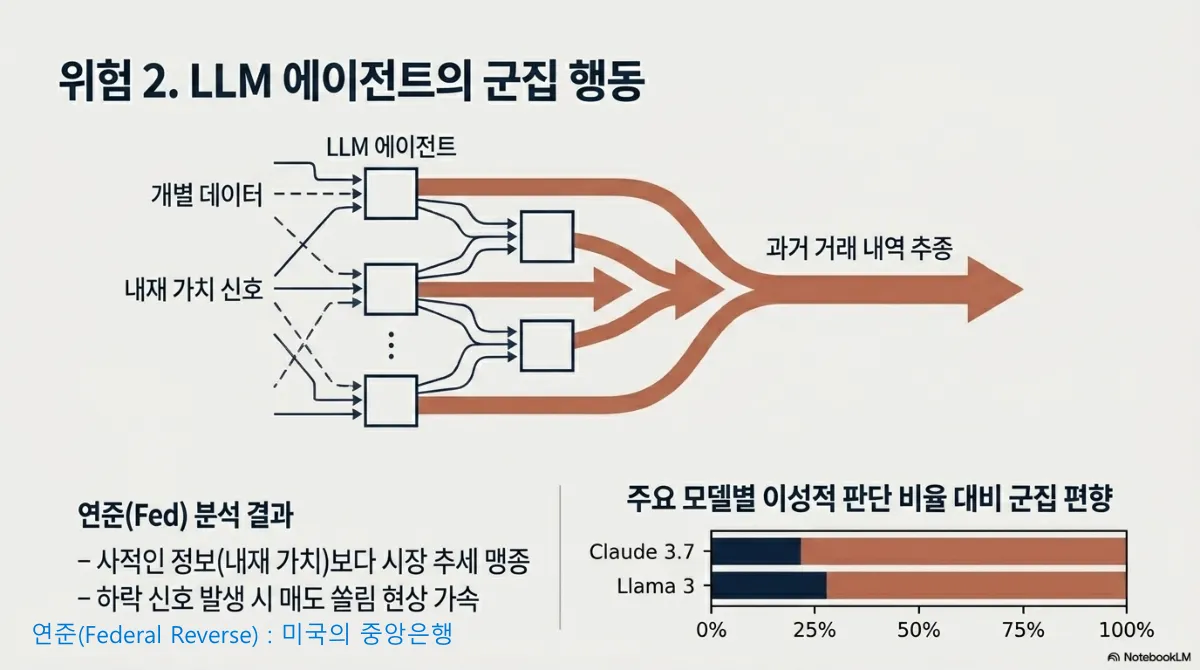
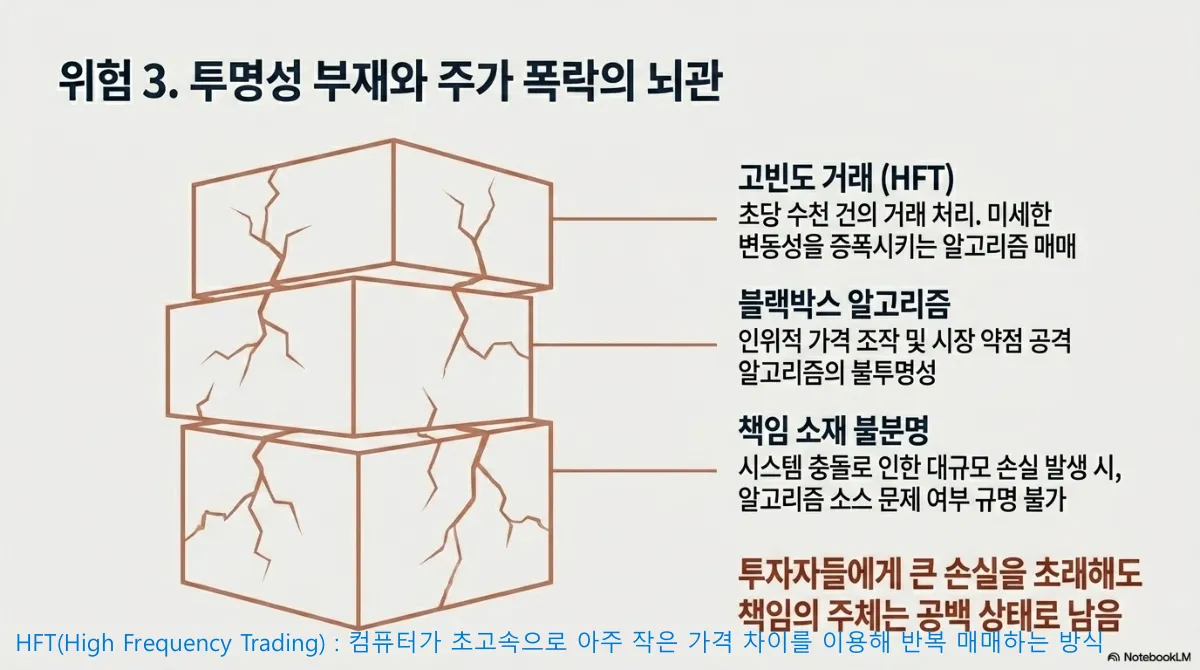
세 위험은 규모만 다를 뿐 구조가 같습니다. 개인 차원에서는 검증을 멈추는 것, 시장 차원에서는 여러 AI가 같은 방향으로 움직이는 것, 제도 차원에서는 문제가 생겨도 원인을 추적할 수 없는 것입니다. 두 번째 위험은 특히 눈여겨볼 만합니다. 비슷한 데이터로 학습한 모델들이 비슷한 결론을 내면, 분산 투자처럼 보이는 구조가 실제로는 한쪽으로 쏠릴 수 있다는 뜻이기 때문입니다. 모델별 비율은 자료가 인용한 분석 기준입니다.
세 가지 대응
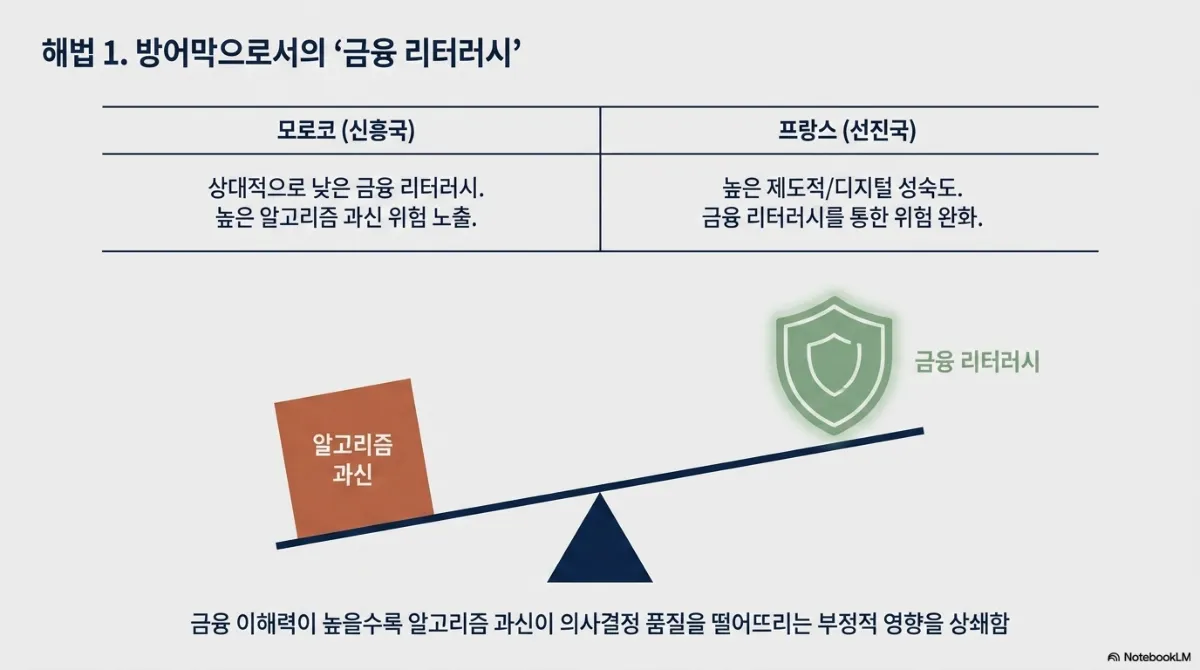
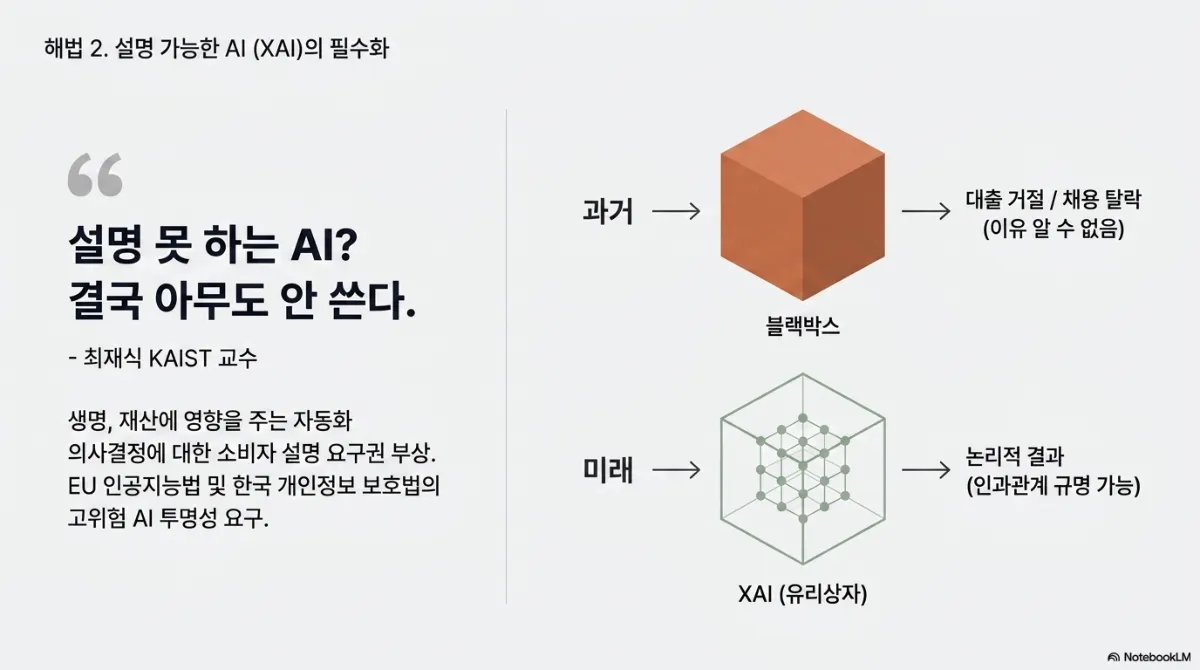
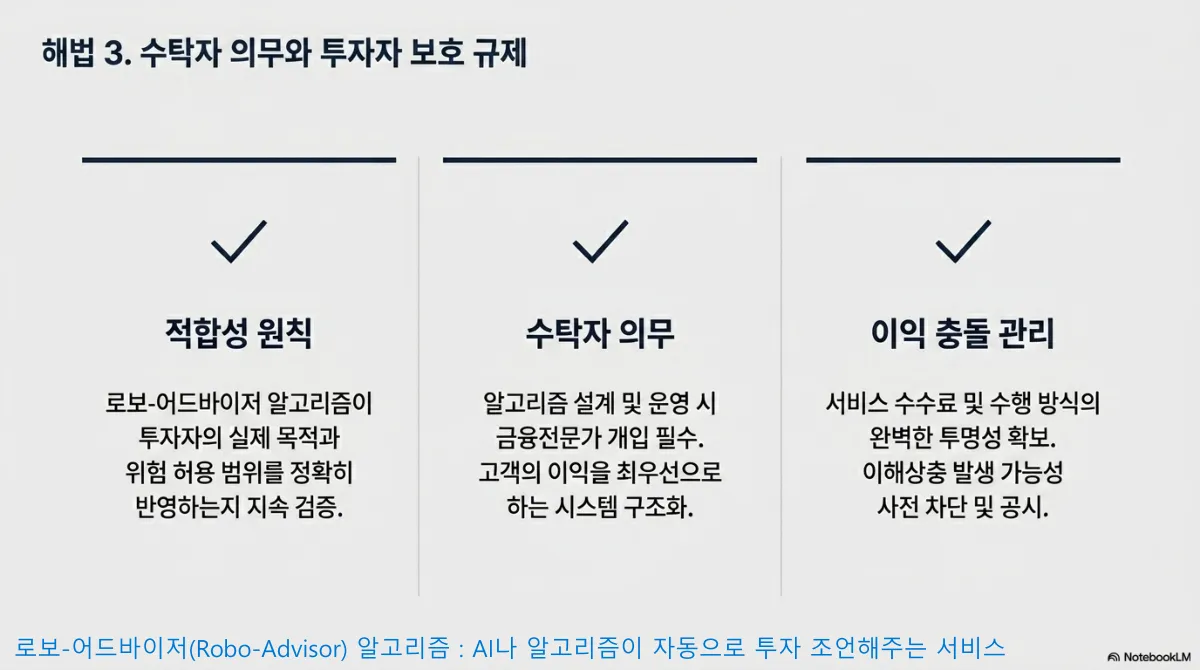
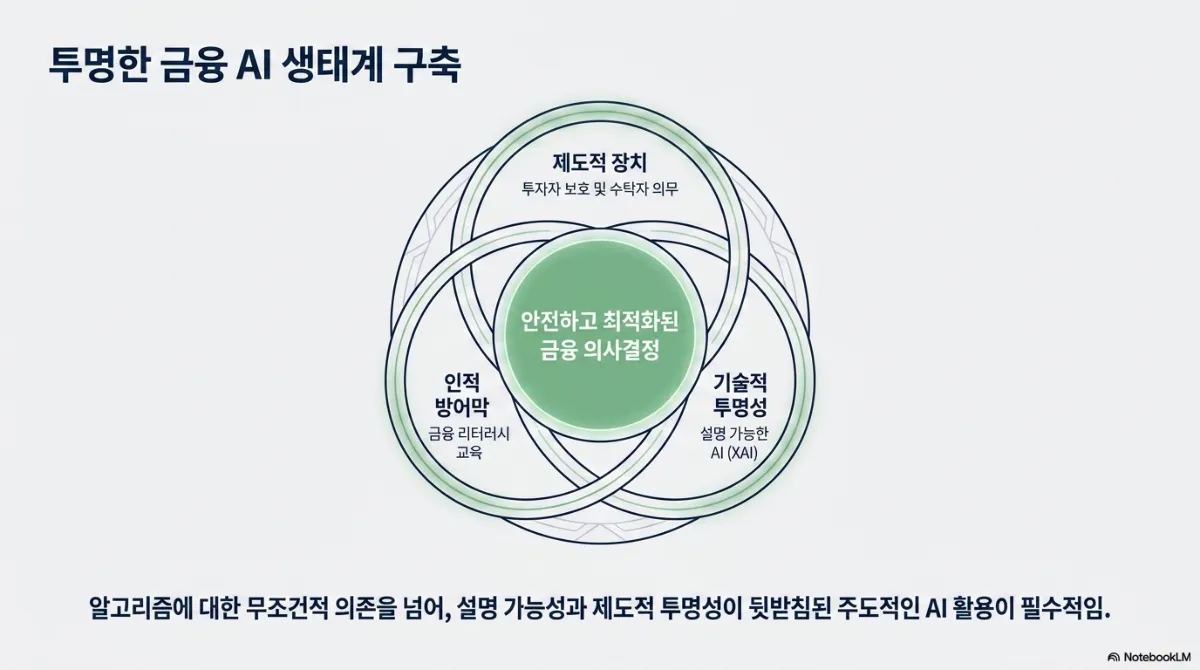
대응 세 가지 중 서비스를 만드는 쪽이 직접 손댈 수 있는 것은 두 번째, 설명 가능성입니다. 금융이 아니더라도 사용자의 돈이나 기회에 영향을 주는 추천이라면 같은 원칙이 적용됩니다. 대출 심사, 채용 필터, 보험료 산정처럼 결과를 받는 사람이 "왜"를 물을 수 있는 영역에서는 근거를 보여 주는 화면이 기능의 일부가 됩니다. 규제가 이 방향으로 움직이고 있다는 점도 자료가 강조하는 부분입니다.
자주 묻는 질문
설명 가능한 AI를 만들려면 모델 내부를 모두 공개해야 하나요? 그렇지 않습니다. 어떤 입력이 결과에 크게 작용했는지를 사용자가 이해할 수 있는 말로 보여 주는 수준에서 시작할 수 있습니다.
추천 기능이 있는 앱도 이런 규제를 신경 써야 하나요? 생명·재산에 영향을 주는 자동화 결정이라면 검토가 필요합니다. 자료는 EU 인공지능법과 국내 개인정보 보호법의 투명성 요구를 예로 듭니다.
자동화 편향은 서비스 설계로 줄일 수 있나요? 어느 정도는 가능합니다. 추천과 함께 근거와 불확실성을 표시하고, 최종 확인을 사람이 하도록 흐름을 짜면 무비판적 수용을 줄일 수 있습니다.
저희가 이 이야기를 하는 이유
에버스톤은 2013년부터 앱과 웹·업무 시스템을 개발해 왔고, 최근에는 AI 도입 컨설팅도 함께 하고 있습니다. 추천이나 판정 기능을 붙이는 요청이 늘면서, 결과와 함께 근거를 어떻게 보여 줄지를 기획 단계에서 먼저 정하는 일이 중요해졌습니다. 이 자료의 틀은 금융이 아닌 서비스에도 그대로 적용해 볼 수 있다고 봅니다.
인용한 통계, 연준 분석, 모델별 비율, 국가 비교, 인용문은 원 자료 기준이며, 저희가 검증한 내용이 아닙니다. 이 글은 투자 판단의 근거로 쓰기 위한 글이 아닙니다.